La loi Malraux Paris s’applique dans deux sites patrimoniaux remarquables seulement : le Marais et une grande partie du 7e arrondissement, tous deux couverts par un PSMV approuvé et donc éligibles au taux de 30 %. Cette page présente, au 3 novembre 2026, leur périmètre, leurs règles, le niveau des prix et des loyers parisiens, et un exemple chiffré pour juger si une restauration Malraux à Paris correspond à votre fiscalité et à votre patrimoine.
Pourquoi investir en loi Malraux à Paris ?
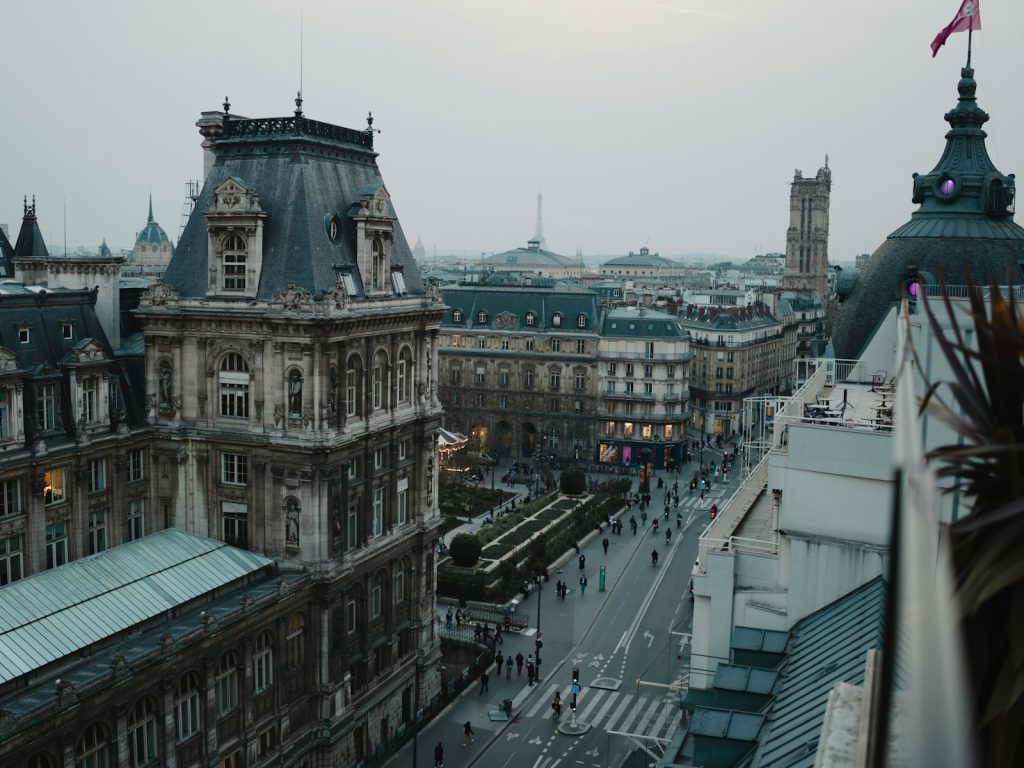
Paris est le berceau de la loi Malraux : la loi du 4 août 1962 est née de la volonté de sauver des quartiers anciens dégradés, et le Marais en est devenu l’exemple le plus connu. Soixante ans plus tard, les deux secteurs sauvegardés parisiens concentrent des hôtels particuliers, des immeubles des XVIIe et XVIIIe siècles et un tissu urbain que la Ville et l’État protègent par un plan de sauvegarde et de mise en valeur.
La capitale compte 2 103 778 habitants (population de référence au 1er janvier 2023, Insee, publication de décembre 2025). Selon la Ville de Paris, qui s’appuie sur une étude de l’Apur de 2024, un Parisien sur dix est étudiant, et cette population a progressé de 30 % en vingt ans. À cela s’ajoutent les jeunes actifs, les cadres en mobilité et les familles qui recherchent les arrondissements centraux. La demande locative y dépasse durablement l’offre, en particulier pour les logements anciens de qualité.
- Deux SPR parisiens, tous deux régis par un PSMV approuvé : taux unique de 30 %.
- Des adresses parmi les plus recherchées de la capitale, dans les 3e, 4e et 7e arrondissements.
- Une réduction hors plafonnement global des niches fiscales de 10 000 €.
- Un patrimoine dont la valeur repose sur la rareté, à la location comme à la revente.
En contrepartie, investir en loi Malraux à Paris suppose un ticket d’entrée élevé, une offre de programmes très limitée et une part de foncier importante dans le prix.
Les secteurs sauvegardés de Paris : périmètre, PSMV et quartiers
Le Marais, 126 hectares dans les 3e et 4e arrondissements
Le secteur sauvegardé du Marais a été créé en 1964. Son PSMV a été approuvé par décret interministériel du 23 août 1996. La révision, lancée par arrêté ministériel du 15 juin 2006, a reçu un avis favorable du Conseil de Paris les 12 et 13 novembre 2013, puis a été approuvée par arrêté préfectoral du 18 décembre 2013. Le périmètre couvre 126 hectares répartis sur les 3e et 4e arrondissements. On y trouve l’architecture aristocratique des XVIIe et XVIIIe siècles, autour de la place des Vosges, de la rue des Francs-Bourgeois ou de l’hôtel de Sully, mais aussi un patrimoine de l’ère industrielle des XIXe et XXe siècles, ateliers et immeubles de rapport, que le plan protège également.
Le 7e arrondissement, 194 hectares autour du faubourg Saint-Germain
Le secteur sauvegardé du 7e arrondissement a été créé par arrêté interministériel du 25 septembre 1972. Son PSMV, approuvé par décret du 26 juillet 1991, a été révisé par arrêté préfectoral du 9 août 2016, exécutoire depuis le 8 septembre 2016. Le site patrimonial remarquable couvre 194 hectares : toute la partie est de l’arrondissement, et au-delà du boulevard des Invalides vers l’ouest, il englobe les Invalides (hors esplanade) et les îlots de la façade ouest du boulevard, de la rue de Sèvres à l’église Saint-François-Xavier. Il correspond à l’ancien faubourg Saint-Germain : édifices religieux, hôpitaux, hôtels particuliers, jardins historiques et cours, ainsi que l’empreinte des boulevards Saint-Germain et Raspail.
Ce que le PSMV impose et le rôle de l’ABF
Dans ces deux secteurs, le PSMV remplace le plan local d’urbanisme bioclimatique applicable au reste de Paris. Il fixe, parcelle par parcelle, les immeubles à conserver, les éléments intérieurs protégés et les curetages à réaliser. Toute autorisation de travaux requiert l’accord de l’architecte des Bâtiments de France de l’Unité départementale de l’architecture et du patrimoine de Paris. Depuis la loi LCAP du 7 juillet 2016, ces deux secteurs sauvegardés sont devenus des sites patrimoniaux remarquables, sans changement pour le taux Malraux.
30 % ou 22 % : quel taux de réduction à Paris ?
SPR du Marais : 30 %
Le Marais est couvert par un PSMV approuvé, révisé en 2013 : la restauration complète d’un immeuble situé dans son périmètre ouvre droit à 30 % de réduction sur les travaux éligibles, dans la limite de 400 000 € de dépenses sur quatre années consécutives, soit 120 000 € de réduction au maximum. Le périmètre ne recouvre pas l’intégralité des 3e et 4e arrondissements : l’adresse doit être vérifiée sur le plan du PSMV.
SPR du 7e arrondissement : 30 %
Le 7e arrondissement bénéficie lui aussi d’un PSMV approuvé, révisé en 2016. Le taux est donc de 30 % avec le même plafond de 400 000 € de travaux sur quatre ans. La partie ouest de l’arrondissement, autour du Champ-de-Mars et de la tour Eiffel, n’est pas comprise dans le site patrimonial remarquable : un immeuble du 7e n’est pas éligible du seul fait de son code postal.
Ailleurs : 22 % en SPR avec PVAP ou avec DUP
Il n’existe pas d’autre site patrimonial remarquable à Paris. Le taux de 22 % concerne les SPR couverts par un PVAP approuvé ou, à défaut de plan approuvé, les restaurations déclarées d’utilité publique, hors de la capitale. Le plafond de 400 000 € sur quatre ans s’applique également, soit 88 000 € de réduction au maximum. Depuis le 1er janvier 2025, les quartiers anciens dégradés et les quartiers NPNRU ne sont plus éligibles.
Calculez votre réduction d’impôt Malraux à Paris
Renseignez le montant des travaux et votre impôt sur le revenu : le simulateur estime la réduction, son étalement sur plusieurs années et le report possible.
Exemple chiffré : un investissement Malraux à Paris
Hypothèse : un appartement d’environ 50 m² dans un immeuble du Marais restauré en ASL, vendu 700 000 € au total. À Paris, le foncier pèse lourd : on retient ici une répartition à parts égales entre foncier et travaux éligibles, payés sur trois années civiles.
| Poste | Montant |
|---|---|
| Prix total (foncier + travaux) | 700 000 € |
| dont foncier (bâti avant travaux) | 350 000 € |
| dont travaux éligibles | 350 000 € |
| Taux applicable (SPR du Marais, PSMV) | 30 % |
| Réduction d’impôt totale | 105 000 € |
| Répartition si travaux payés par tiers sur 3 ans | 35 000 € par an |
| Impôt à prévoir pour l’absorber en 4 ans (avec report) | 26 250 € par an |
Exemple indicatif, hors frais de notaire, de financement et de gestion. Les travaux restent sous le plafond de 400 000 € sur quatre ans ; la part de réduction qui excède l’impôt d’une année se reporte sur les 3 années suivantes.
Le marché immobilier et locatif à Paris
Selon les Notaires du Grand Paris, le prix des appartements anciens à Paris atteignait 9 530 €/m² sur la période de février à avril 2026, en hausse de 0,4 % sur un an, après la baisse de 2023 et 2024. Les arrondissements des secteurs sauvegardés se situent nettement au-dessus : au deuxième trimestre 2026, le prix au m² de l’ancien s’établissait à 12 420 € dans le 3e, 12 760 € dans le 4e et 13 010 € dans le 7e (Notaires du Grand Paris). Un appartement entièrement restauré sous le contrôle de l’ABF se négocie en général au-dessus de ces médianes.
Côté location, le loyer médian d’un trois-pièces du parc privé atteint 24,2 €/m² hors charges dans Paris (données 2024 des observatoires locaux des loyers, ANIL, février 2026). La loi Malraux n’impose aucun plafond de loyer fiscal, mais Paris applique l’encadrement des loyers depuis juillet 2019 : le loyer de référence majoré de l’adresse s’impose. Cette expérimentation arrive à échéance fin novembre 2026 ; sa prolongation de deux ans, votée par le Sénat le 21 octobre 2026, doit être examinée à l’Assemblée nationale le 19 novembre 2026.
Les locataires sont surtout des cadres, des couples sans enfant et des expatriés de retour, attachés au Marais, à Saint-Germain ou au quartier des Invalides. La liquidité à la revente est réelle sur ces adresses, sans que la plus-value puisse être tenue pour acquise.
Les étapes d’un investissement Malraux à Paris
- Choisir le programme et l’opérateur Les opérations parisiennes sont rares et souvent de petite taille. Vérifiez l’adresse sur le plan du PSMV, les références de l’opérateur à Paris, le budget de travaux par lot et la part de foncier.
- Adhérer à l’ASL ou à l’AFUL Vous signez l’acte d’achat du lot chez le notaire et adhérez à l’association syndicale qui fait réaliser la restauration de l’ensemble de l’immeuble.
- Obtenir l’autorisation d’urbanisme et l’accord de l’ABF Le permis de construire ou la déclaration préalable est instruit par la Ville avec l’accord de l’architecte des Bâtiments de France, au regard des prescriptions du PSMV.
- Payer les appels de fonds et suivre les travaux Les travaux sont réglés selon l’avancement du chantier ; la réduction de chaque année porte sur les dépenses effectivement payées cette année-là.
- Déclarer la réduction chaque année Les dépenses éligibles figurent sur la déclaration complémentaire 2042 C (réductions d’impôt), et les revenus fonciers sur la 2044 ou la 2044 EB selon le cas, avec les attestations de l’ASL.
- Louer nu pendant 9 ans Le logement est loué non meublé, comme résidence principale du locataire, dans les 12 mois suivant l’achèvement des travaux et pendant au moins neuf ans, à une personne extérieure au foyer fiscal.
Une offre rare et une part foncière élevée
À Paris, le foncier représente souvent une part importante du prix, alors qu’il n’ouvre droit à aucune réduction. Calculez le rendement fiscal sur le prix total, et pas seulement sur les travaux : c’est la valeur du bien restauré qui fera votre patrimoine.
Copropriétés anciennes et délais
Les immeubles du Marais et du faubourg Saint-Germain sont souvent occupés, imbriqués ou soumis à des servitudes de cour. Les autorisations et le chantier en site occupé peuvent s’étirer : prévoyez une marge sur le calendrier de vos réductions d’impôt.
Loyer encadré et fiscalité à la revente
Le loyer doit respecter l’encadrement parisien tant qu’il s’applique. À la revente, au-delà des neuf ans de location, la plus-value relève du régime des particuliers avec abattements pour durée de détention : anticipez votre horizon de sortie dès l’achat.
Questions fréquentes sur la loi Malraux à Paris
Quels quartiers de Paris sont éligibles à la loi Malraux ?
Seuls deux sites patrimoniaux remarquables existent à Paris : le Marais, dans les 3e et 4e arrondissements, sur 126 hectares, et la partie est du 7e arrondissement, sur 194 hectares, autour de l’ancien faubourg Saint-Germain et des Invalides. Les autres quartiers anciens, même très patrimoniaux, ne sont pas éligibles. L’adresse précise doit figurer dans le périmètre du PSMV.
Quel est le taux de la loi Malraux à Paris en 2026 ?
Les deux SPR parisiens sont couverts par un PSMV approuvé, révisé en 2013 pour le Marais et en 2016 pour le 7e arrondissement. Le taux est donc de 30 % des travaux éligibles, dans la limite de 400 000 € de dépenses sur quatre années consécutives. La réduction maximale atteint 120 000 € par foyer fiscal sur cette période.
Tout le 7e arrondissement est-il en secteur sauvegardé ?
Non. Le site patrimonial remarquable du 7e couvre la partie est de l’arrondissement et s’étend à l’ouest du boulevard des Invalides jusqu’aux Invalides, hors esplanade, et aux îlots de la façade ouest du boulevard. Le secteur du Champ-de-Mars n’en fait pas partie. Il faut donc vérifier l’immeuble sur le plan officiel publié par la Ville de Paris.
Le loyer d’un appartement Malraux à Paris est-il libre ?
Le dispositif Malraux ne prévoit ni plafond de loyer ni plafond de ressources du locataire. Mais Paris applique l’encadrement des loyers depuis juillet 2019 : le loyer de base ne peut pas dépasser le loyer de référence majoré, sauf complément de loyer justifié par des caractéristiques exceptionnelles. L’expérimentation arrive à échéance fin novembre 2026 et sa prolongation est en discussion au Parlement.
Quel rôle joue l’architecte des Bâtiments de France à Paris ?
Dans le Marais et dans le 7e, toute autorisation de travaux nécessite l’accord de l’architecte des Bâtiments de France de l’UDAP de Paris. Il vérifie le respect du PSMV : conservation des structures, des escaliers et des décors, choix des matériaux et des menuiseries, traitement des cours. Son avis conditionne la délivrance du permis et donc l’éligibilité des travaux.
Peut-on cumuler la loi Malraux et le déficit foncier à Paris ?
Les travaux retenus pour la réduction Malraux ne peuvent pas être déduits une seconde fois des revenus fonciers. Les autres charges, comme les intérêts d’emprunt, la taxe foncière, l’assurance ou les frais de gestion, restent déductibles des loyers. Un déficit foncier lié à ces charges s’impute sur les revenus fonciers. Les deux mécanismes ne portent donc jamais sur les mêmes dépenses.
Quel impôt faut-il payer pour profiter de la loi Malraux à Paris ?
La réduction s’impute sur l’impôt sur le revenu de l’année de paiement des travaux, et la part excédentaire se reporte sur les trois années suivantes. Pour une réduction de 105 000 €, il faut disposer d’environ 26 000 € d’impôt par an sur quatre ans, ou étaler les appels de fonds. Une étude préalable de votre imposition permet de dimensionner l’opération.
Un projet Malraux à Paris ? Parlons-en
Édouard Binet, conseiller en gestion de patrimoine, analyse votre situation fiscale, vérifie l’éligibilité des immeubles proposés dans le Marais ou le 7e et compare les programmes disponibles à Paris et en région.