standard-title Guide Loi Malraux

Guide Loi Malraux

Pourquoi télécharger le Guide Loi Malraux PDF ?

Avec le Guide Loi Malraux, vous découvrirez tous les avantages et les conditions du dispositif fiscal le plus puissant pour le contribuable français. Ce guide facile à télécharger ne nécessite aucun engagement de votre part, son téléchargement au format PDF est gratuit.

Avant d’investir dans la pierre, ce guide vous sera utile pour plusieurs raisons. A noter que les conseils présentés dans ce manuel version électronique ont été rédigés par des Conseillers experts dans le domaine de l’immobilier restauré-locatif.


> Se renseigner pour réaliser un investissement hors du commun

Afin de connaître toutes les conditions et les démarches préalables, consulter le Guide Loi Malraux est une étape pertinente pour chaque investisseur en loi Malraux.

guide-loi-malraux

Ce document agréable à consulter permet de découvrir de nombreuses informations notamment :

  • les conditions pour investir,
  • les contribuables concernés,
  • le principe de la loi Malraux et les avantages de ce dispositif fiscal,
  • des exemples de réalisations passées et déjà livrées,
  • des focus sur quelques monteurs d’opérations avec les témoignages des Directeurs Immobiliers,
  • des simulations d’investissement concrètes ayant servi à d’autres acheteurs.

> Connaître toutes les erreurs à ne pas commettre

Avant de consulter un cabinet de conseil, il est dans votre intérêt de vous renseigner par le biais du Guide Loi Malraux. A partir de ce guide, vous pourrez connaître facilement les pièges à éviter. Découvrez quelques témoignages d’autres investisseurs avant vous, rompus ou non aux dispositifs de défiscalisation adossés à la pierre en vigueur depuis des années en France.

Votre projet en loi Malraux mérite une étude sur mesure

Montant d'impôt à réduire, choix de l'opération, financement, détention : échangez avec un conseiller en gestion de patrimoine avant de vous engager.

Contacter un expert Malraux

Téléchargement du guide sur la défiscalisation Malraux au format PDF Français


> Comment télécharger le guide loi Malraux PDF ?

Simple et rapide. Il suffit de remplir le formulaire ci-après pour obtenir immédiatement le lien de téléchargement du Guide PDF Malraux.

Il suffit de remplir certains champs demandés (notamment votre situation maritale, la fourchette de vos impôts actuels, le montant projeté, si vous êtes propriétaire, locataire de votre résidence, votre civilité, email ainsi que votre objectif patrimonial). 

Ces éléments permettront à notre Cabinet Patrimonial de prendre attache avec vous quelques jours plus tard afin de répondre à vos éventuelles interrogations.
La loi Malraux permet de réduire son impôt sur le revenu de 22 % ou 30 % du montant des travaux de restauration d’un immeuble ancien situé dans un site patrimonial remarquable, jusqu’à 120 000 € sur quatre ans et hors plafonnement des niches fiscales. Ce guide réunit, au 4 novembre 2026, tout ce qu’il faut savoir avant d’investir : conditions, calcul, déroulement, fiscalité des loyers, comparaison avec les autres dispositifs et erreurs à éviter.

22 ou 30 %de réduction sur les travaux
400 000 €de travaux retenus sur 4 ans
9 ansde location nue en résidence principale
10 000 €plafond des niches : non concerné

L’essentiel de la loi Malraux en 2026

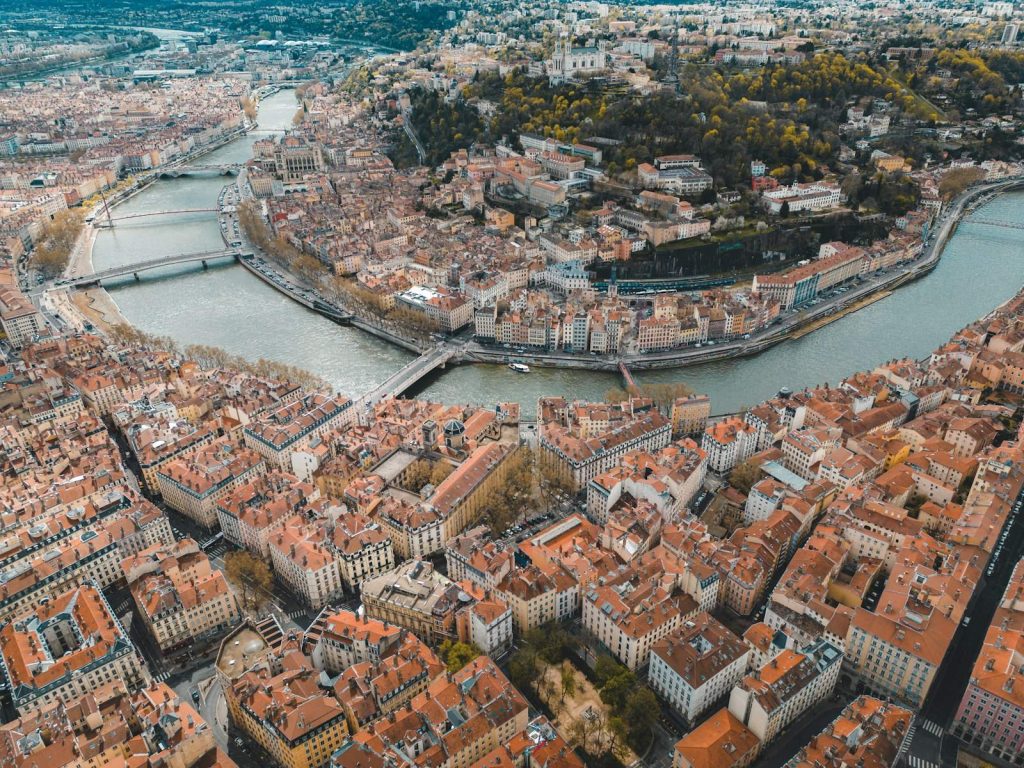
Vue aérienne d'une ville ancienne traversée par un fleuve

Créée par la loi du 4 août 1962 pour sauver les centres anciens, la loi Malraux a été transformée en réduction d’impôt en 2009. Elle figure aujourd’hui à l’article 199 tervicies du Code général des impôts. La loi de finances pour 2026 l’a laissée inchangée : mêmes taux, même plafond, mêmes conditions.

  • 30 % des travaux pour un immeuble situé dans un SPR couvert par un plan de sauvegarde et de mise en valeur (PSMV) approuvé
  • 22 % pour un SPR couvert par un plan de valorisation de l’architecture et du patrimoine (PVAP) approuvé, ou sans plan approuvé si la restauration est déclarée d’utilité publique
  • Plafond de 400 000 € de dépenses sur quatre années consécutives
  • Report de la réduction non imputée sur les trois années suivantes
  • Location nue pendant neuf ans, dans les douze mois suivant l’achèvement, sans plafond de loyer ni de ressources

Estimez votre réduction en deux minutes

Le simulateur calcule la réduction année par année selon vos travaux et votre impôt, avec plafond et report.

Les conditions d’éligibilité

Un immeuble bâti en SPR

L’immeuble doit être situé dans un site patrimonial remarquable doté d’un PSMV ou d’un PVAP, ou faire l’objet d’une déclaration d’utilité publique. Il peut s’agir de logements ou de locaux destinés à être transformés en logements. Comprendre les secteurs sauvegardés.

Une restauration complète autorisée

Les travaux doivent porter sur la restauration complète de l’immeuble, avoir été autorisés par un permis de construire ou une déclaration préalable, après avis de l’Architecte des Bâtiments de France. Voir les travaux déductibles.

Un engagement de location de neuf ans

Le logement doit être loué nu, à titre de résidence principale, pendant neuf ans, dans les douze mois suivant l’achèvement des travaux, à une personne extérieure au foyer fiscal et à la famille proche. Voir les obligations déclaratives.

Le calcul de la réduction d’impôt

La réduction se calcule sur les seules dépenses de restauration payées dans l’année, jamais sur le prix d’acquisition. Elle s’impute sur l’impôt de l’année du paiement, puis la fraction excédentaire est reportée sur trois ans.

Travaux payés sur 4 ansRéduction à 22 %Réduction à 30 %
150 000 €33 000 €45 000 €
250 000 €55 000 €75 000 €
350 000 €77 000 €105 000 €
400 000 €88 000 €120 000 €

Le déroulement d’une opération Malraux

  1. Étude patrimoniale : niveau d’impôt sur quatre ans, épargne disponible, capacité d’emprunt, horizon de détention.
  2. Choix du programme : emplacement, prix au m², ventilation acquisition et travaux, opérateur. Voir les programmes.
  3. Réservation et financement : contrat de réservation, offre de prêt, acte notarié et adhésion à l’ASL. Le rôle de l’ASL.
  4. Travaux : appels de fonds au rythme du chantier, déclarés chaque année.
  5. Livraison et location : mise en location nue dans les douze mois, pour neuf ans.
  6. Sortie : vente, conservation ou transmission à l’issue de l’engagement.
Plans d'architecte pour une opération de restauration

La fiscalité des loyers pendant neuf ans

Les loyers sont imposés dans la catégorie des revenus fonciers, au barème de l’impôt sur le revenu et aux prélèvements sociaux de 17,2 %, les revenus fonciers étant exclus de la hausse de CSG à 18,6 % votée pour 2026. Les charges qui ne relèvent pas de la réduction, comme les intérêts d’emprunt, la taxe foncière ou les frais de gestion, se déduisent des loyers au régime réel.

À la revente, la plus-value immobilière est calculée sur un prix d’acquisition qui comprend les travaux. Elle bénéficie des abattements pour durée de détention : exonération d’impôt après 22 ans et de prélèvements sociaux après 30 ans.

Loi Malraux et autres dispositifs

DispositifMécanismePlafondZone
Loi MalrauxRéduction 22 % ou 30 % des travaux400 000 € sur 4 ansSPR (PSMV, PVAP, DUP)
Monument historiqueDéduction du revenu globalAucunImmeubles classés ou inscrits
Déficit foncierDéduction du revenu global10 700 € (21 400 € en rénovation énergétique jusqu’à fin 2027)Partout
Jeanbrun ancienAmortissement 3 à 4 % par an8 000 à 12 000 € par anPartout, hors MH
DenormandieRéduction 12 à 21 % du prix300 000 €Villes Cœur de ville et ORT

Le dispositif Jeanbrun, créé par la loi de finances pour 2026, concerne les logements anciens acquis du 21 février 2026 au 31 décembre 2028 avec des travaux d’au moins 30 % du prix et une classe énergétique A ou B. Il n’est pas cumulable avec la loi Malraux sur un même logement, et les monuments historiques en sont exclus.

Les cinq erreurs à éviter

  • Investir sans impôt suffisant pour absorber la réduction sur quatre ans plus trois ans de report
  • Juger une opération sur sa seule réduction, sans comparer le prix total au marché local
  • Négliger la solidité de l’opérateur et les garanties d’achèvement
  • Sous-estimer la durée réelle : travaux plus neuf ans de location, soit douze à quatorze ans
  • Louer meublé ou en courte durée, ce qui entraîne la reprise de la réduction

Questions fréquentes sur la loi Malraux

La loi Malraux existe-t-elle toujours en 2026 ?

Oui. La loi de finances pour 2026 a maintenu le dispositif sans modification : réduction de 22 % ou 30 % des travaux, plafond de 400 000 € sur quatre ans, location nue de neuf ans.

Quel est le montant maximal de réduction Malraux ?

120 000 € sur quatre ans au taux de 30 %, et 88 000 € au taux de 22 %, correspondant au plafond de 400 000 € de travaux.

La loi Malraux est-elle soumise au plafonnement des niches fiscales ?

Non. La réduction Malraux est exclue du plafond global de 10 000 € par an, ce qui la distingue de la plupart des autres réductions d’impôt.

Peut-on louer à un membre de sa famille en loi Malraux ?

Non. Le locataire ne peut être ni membre du foyer fiscal, ni ascendant, ni descendant du contribuable.

Peut-on cumuler la loi Malraux et le déficit foncier ?

Sur un même bien, les travaux retenus pour la réduction ne peuvent pas être déduits une seconde fois. Les autres charges, comme les intérêts d’emprunt, restent déductibles des revenus fonciers.

Les quartiers anciens dégradés sont-ils encore éligibles ?

Non. Les quartiers anciens dégradés et les quartiers NPNRU ne sont plus éligibles depuis le 1er janvier 2025.

Pour aller plus loin

Un projet de défiscalisation en loi Malraux ?

Réduction d'impôt de 22 % ou 30 % des travaux, sélection du programme, financement : posez vos questions à un conseiller en gestion de patrimoine.

Prendre contact
Nouveaux articles

Derniers articles sur l'immobilier

error: Contenu protégé